Domain gx8.de kaufen?
Wir ziehen mit dem Projekt
gx8.de um.
Sind Sie am Kauf der Domain
gx8.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gx8.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Axis M12 Megapixel CCTV-Objektiv (Objektiv), Netzwerkkamera ZubehörKurzinformation: Axis M12 Megapixel CCTV-Objektiv - 2,1 mm - f/2,2 - für Axis P3904-R M12, P3905-R M12, P3915-R M12 Gruppenobjektive/Filter. Hersteller: Axis Communications. Produkt-Nr.: 5901-371. Modell: M12 Megapixel. EAN/UPC: 7331021060012. Produktbeschreibung: Axis M12 Megapixel CCTV-Objektiv - 2,1 mm Objektivsystem. Für Überwachungszwecke. Blendenöffnung: f/2,2. Brennweite: 2,1 mm. Entwickelt für Axis P3904-R M12, P3905-R M12, P3915-R M12 Netzwerkkameras. Detaillierte Spezifikationen: Objektivsystemtyp: CCTV-Objektiv für Überwachung. Brennweite: 2,1 mm. Blendenöffnung: f/2,2. Kategorie der CCTV-Ausrüstung: Objektive. Informationen zur Kompatibilität: Entwickelt für Axis P3904-R M12, P3905-R M12, P3915-R M12 Netzwerkkameras.270,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
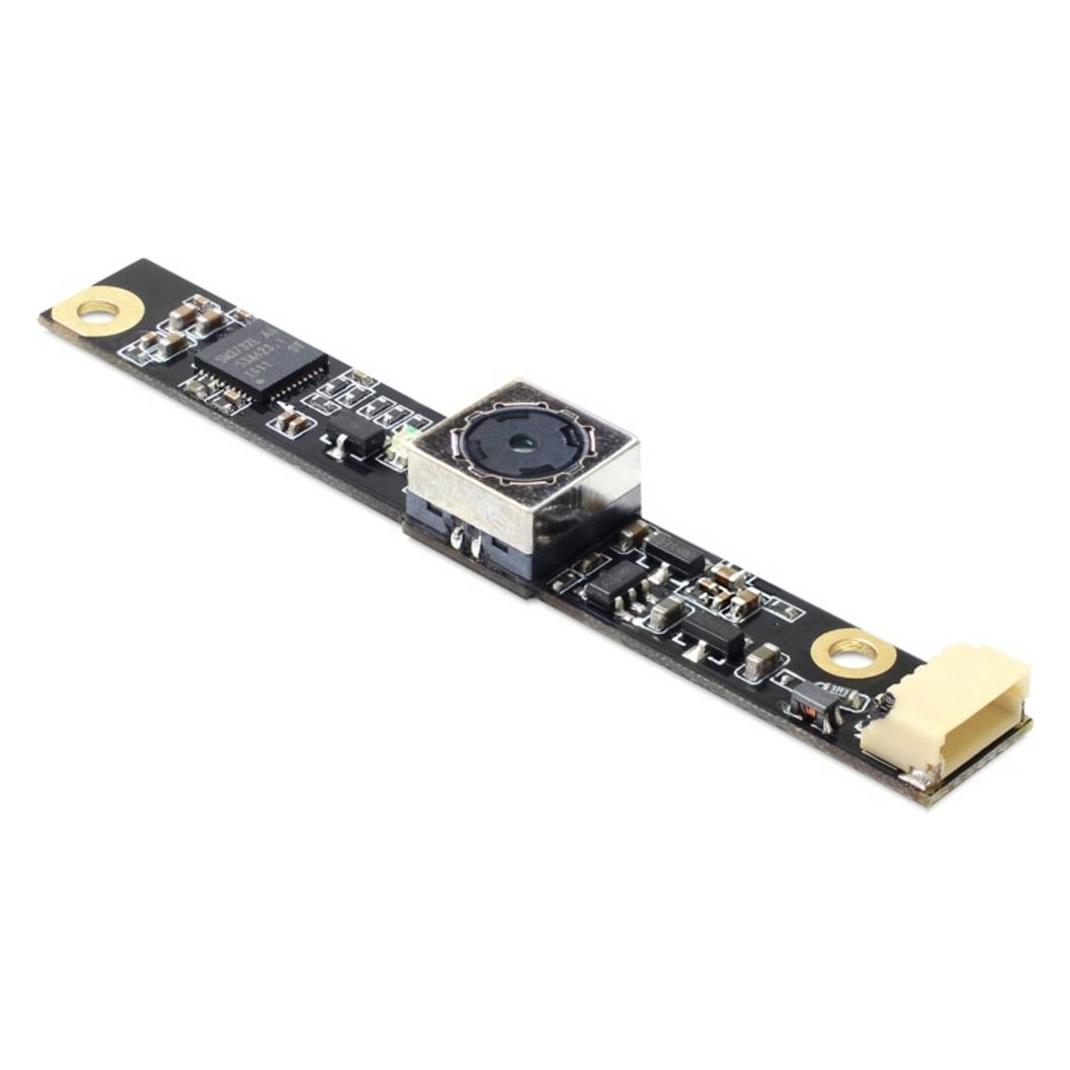
Delock Modul USB2.0 CMOS Kameramodul 3,14 Megapixel Autofokus Clone, ElektronikmodulDas Delock USB 2.0 Kameramodul bietet ein sehr kompaktes Design, einen geringen Stromverbrauch und eine hohe Auflösung. Es eignet sich ideal für die Installation in industriellen Komponenten wie IPCs, Sensoren, Notebooks oder PDAs. Dieses Kameramodul ist der mechanisch und anschlusskompatible Nachfolger des Moduls 95933. Technische Daten: - USB 2.0 High Speed - 3,14 Mega Pixel - Unterstützt Ausgabedaten: RAW RGB, RGB565/555/444, CCIR656, YUV422/420, YCbCr422 und Kompression - Maximale Auflösungen: QXGA (2048 x 1536) - Verschiedene vollautomatische Belichtungssteuerungen: Automatische Bildkontrollfunktion mit automatischer Belichtungsregelung (AEC), automatischer Weissabgleich (AWB), automatischem Bandfilter (ABF), automatischer Schwarzpegelkalibrierung (ABLC) - Bildqualitätskontrolle mit Farbsättigung, Gamma, Schärfe, Objektivkorrektur, automatischer Maskierung defekter Pixel, Rauschunterdrückung und automatischer Erkennung von Kunstlicht bei 50/60 Hz - Unterstützt Skalierung - Stromverbrauch:.68,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
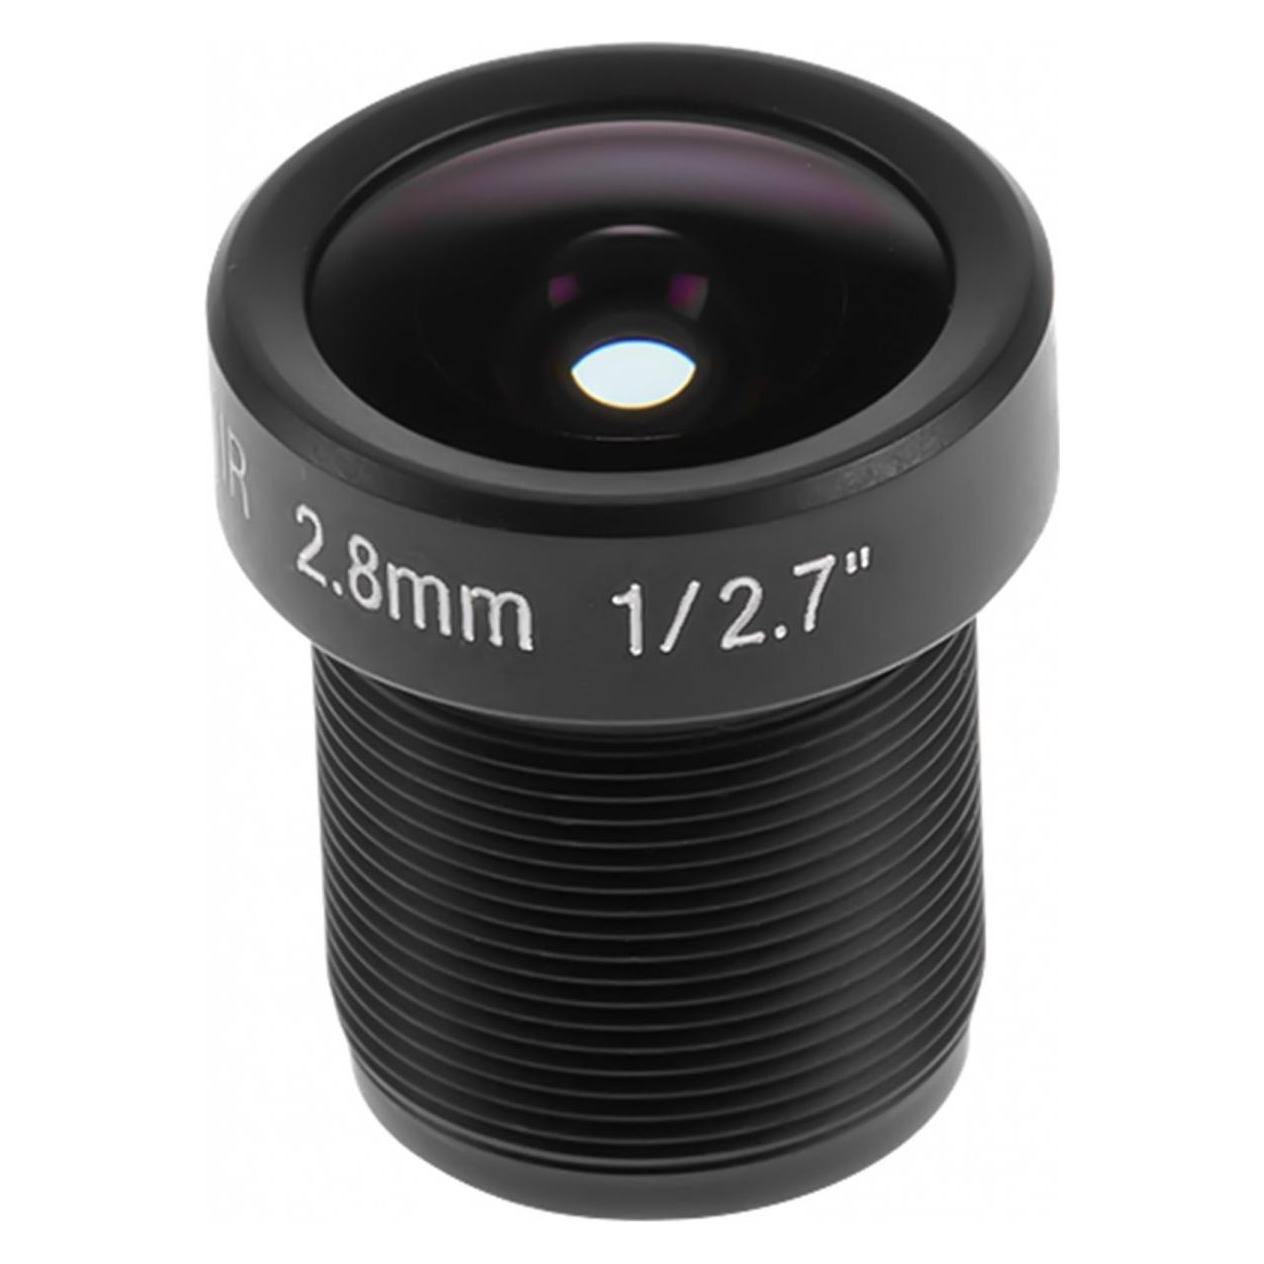
Axis M12 Megapixel CCTV-Objektiv, Netzwerkkamera, SchwarzAxis M12 Megapixel CCTV-Objektiv - feste Blende - M12-Montage - 2,8 mm - f/1,2 (Packung mit 10) - für Axis P3904-R, P3905-R, P3915-R. Produktart: CCTV-Objektiv Modell: M12 Megapixel EAN/UPC: 7331021068735 Produktbeschreibung: Das Axis M12 Megapixel CCTV-Objektiv hat eine Brennweite von 2,8 mm. Dieses Objektiv verfügt über eine feste Blende und ist für Überwachungsanwendungen konzipiert. Die Blendenöffnung beträgt f/1,2, und die Objektivlänge beträgt 1,8 cm. Detaillierte Spezifikationen: - Verpackungsmenge: 10 (Spezifikationen beziehen sich auf einen Artikel) - Länge: 1,8 cm - Durchmesser: 1,5 cm - Objektivsystemtyp: CCTV-Objektiv - Brennweite: 2,8 mm - Blende: f/1,2 - Eigenschaften: IR-Korrektur - Kategorie der CCTV-Ausrüstung: Objektive - M12-Montage - feste Blende.275,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Wie beeinflusst die ISO-Empfindlichkeit die Belichtung und Bildqualität einer Kamera?
Die ISO-Empfindlichkeit beeinflusst die Lichtempfindlichkeit der Kamera. Je höher die ISO, desto empfindlicher ist die Kamera für Licht, was zu einer besseren Belichtung bei schwachen Lichtverhältnissen führt. Allerdings kann eine zu hohe ISO-Einstellung zu Bildrauschen und einer geringeren Bildqualität führen. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Axis M12 Megapixel CCTV-Objektiv (Objektiv), Netzwerkkamera ZubehörKurzinformation: Axis M12 Megapixel CCTV-Objektiv - 2,1 mm - f/2,2 - für Axis P3904-R M12, P3905-R M12, P3915-R M12 Gruppenobjektive/Filter. Hersteller: Axis Communications. Produkt-Nr.: 5901-371. Modell: M12 Megapixel. EAN/UPC: 7331021060012. Produktbeschreibung: Axis M12 Megapixel CCTV-Objektiv - 2,1 mm Objektivsystem. Für Überwachungszwecke. Blendenöffnung: f/2,2. Brennweite: 2,1 mm. Entwickelt für Axis P3904-R M12, P3905-R M12, P3915-R M12 Netzwerkkameras. Detaillierte Spezifikationen: Objektivsystemtyp: CCTV-Objektiv für Überwachung. Brennweite: 2,1 mm. Blendenöffnung: f/2,2. Kategorie der CCTV-Ausrüstung: Objektive. Informationen zur Kompatibilität: Entwickelt für Axis P3904-R M12, P3905-R M12, P3915-R M12 Netzwerkkameras.270,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Delock Modul USB2.0 CMOS Kameramodul 3,14 Megapixel Autofokus Clone, ElektronikmodulDas Delock USB 2.0 Kameramodul bietet ein sehr kompaktes Design, einen geringen Stromverbrauch und eine hohe Auflösung. Es eignet sich ideal für die Installation in industriellen Komponenten wie IPCs, Sensoren, Notebooks oder PDAs. Dieses Kameramodul ist der mechanisch und anschlusskompatible Nachfolger des Moduls 95933. Technische Daten: - USB 2.0 High Speed - 3,14 Mega Pixel - Unterstützt Ausgabedaten: RAW RGB, RGB565/555/444, CCIR656, YUV422/420, YCbCr422 und Kompression - Maximale Auflösungen: QXGA (2048 x 1536) - Verschiedene vollautomatische Belichtungssteuerungen: Automatische Bildkontrollfunktion mit automatischer Belichtungsregelung (AEC), automatischer Weissabgleich (AWB), automatischem Bandfilter (ABF), automatischer Schwarzpegelkalibrierung (ABLC) - Bildqualitätskontrolle mit Farbsättigung, Gamma, Schärfe, Objektivkorrektur, automatischer Maskierung defekter Pixel, Rauschunterdrückung und automatischer Erkennung von Kunstlicht bei 50/60 Hz - Unterstützt Skalierung - Stromverbrauch:.68,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Axis M12 Megapixel CCTV-Objektiv, Netzwerkkamera, SchwarzAxis M12 Megapixel CCTV-Objektiv - feste Blende - M12-Montage - 2,8 mm - f/1,2 (Packung mit 10) - für Axis P3904-R, P3905-R, P3915-R. Produktart: CCTV-Objektiv Modell: M12 Megapixel EAN/UPC: 7331021068735 Produktbeschreibung: Das Axis M12 Megapixel CCTV-Objektiv hat eine Brennweite von 2,8 mm. Dieses Objektiv verfügt über eine feste Blende und ist für Überwachungsanwendungen konzipiert. Die Blendenöffnung beträgt f/1,2, und die Objektivlänge beträgt 1,8 cm. Detaillierte Spezifikationen: - Verpackungsmenge: 10 (Spezifikationen beziehen sich auf einen Artikel) - Länge: 1,8 cm - Durchmesser: 1,5 cm - Objektivsystemtyp: CCTV-Objektiv - Brennweite: 2,8 mm - Blende: f/1,2 - Eigenschaften: IR-Korrektur - Kategorie der CCTV-Ausrüstung: Objektive - M12-Montage - feste Blende.275,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ang, Tom: FotografieFotografie , Die visuelle Geschichte. Über 1500 weltberühmte Fotografien und die wichtigsten Fotograf*innen aus allen Epochen , Kühlwasserschläuche > Motorkühlung , Auflage: 0. Auflage, Erscheinungsjahr: 20230828, Produktform: Leinen, Titel der Reihe: DK Schöne Künste##, Autoren: Ang, Tom, Redaktion: DK Verlag, Übersetzung: Sieck, Annerose, Auflage: 23000, Auflage/Ausgabe: 0. Auflage, Seitenzahl/Blattzahl: 400, Abbildungen: Über 1.500 farbige Fotos und Illustrationen, Keyword: Fotografie Buch; Geschichte der Fotografie; Tom Ang; Alfred Stieglitz; Ansel Adams; Auguste-Rosalie Bisson; Man Ray; Dorothea Lange; Edward Steichen; Ernst Haas; Étienne-Jules Marey; Protest Fotografie; Gustave Le Gray; Henri Cartier-Bresson; Julia Margaret Cameron; Sebastião Salgado; Shomei Tomatsu Kodachrome; Rolleiflex; Zeiss; Leica; Nikon; Polaroid; Daguerreotypie Komposition; Blende; Talbot; Trockenplatte; Mehrfachbelichtung; Fokus; Lichtblitze; Doppelt sehen; People's Fotografie; Kinder fotografieren; Porträt; Stretching-Fotografie; iPhone; Daguerreotypie; Kodachrome; Shomei Tomatsu; Komposition, Fachschema: Fotograf - Fotografin~Porträt (Fotografie, Kunst)~Fotografie / Menschen~Fotografie / Dokumentarfotografie, Geschichte~Fotografie / Fototipps~Fotografie / Schwarzweißfotografie~Beleuchtung~Fotografie / Beleuchtung~Licht (Beleuchtung), Fachkategorie: Porträtfotografie~Fotojournalismus~Spezielle Techniken in der Fotografie~Digitalfotografie~Schwarzweißfotografie~Licht und Beleuchtung, Warengruppe: HC/Fotografieren/Filmen/Videofilmen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 309, Breite: 261, Höhe: 30, Gewicht: 2306, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wie beeinflusst die ISO-Empfindlichkeit die Belichtung und Bildqualität einer Kamera?
Die ISO-Empfindlichkeit beeinflusst die Lichtempfindlichkeit der Kamera. Je höher die ISO, desto empfindlicher ist die Kamera für Licht, was zu einer besseren Belichtung bei schwachen Lichtverhältnissen führt. Allerdings kann eine zu hohe ISO-Einstellung zu Bildrauschen und einer geringeren Bildqualität führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.